
La diferencia entre un análisis económico y un dictamen pericial financiero puede resultar determinante en un procedimiento judicial con contenido económico. No es lo mismo realizar un análisis financiero con una finalidad empresarial o contable que elaborar un dictamen pericial destinado a servir como prueba técnica ante un tribunal.
Un informe contable puede describir cifras, revisar balances o realizar determinados cálculos. Sin embargo, cuando esas conclusiones deben utilizarse como prueba dentro de un procedimiento judicial, el trabajo requiere un enfoque diferente: metodología, trazabilidad, justificación técnica y capacidad para defender las conclusiones ante un tribunal.
Esta diferencia puede resultar especialmente importante en procedimientos relacionados con daños económicos, lucro cesante, conflictos societarios, valoración de empresas o litigación bancaria y financiera.
¿Qué diferencia existe entre un análisis económico y una pericial financiera?
Un análisis económico convencional puede estar orientado a conocer la situación financiera de una empresa, estudiar su rentabilidad o realizar determinadas proyecciones.
El dictamen pericial financiero, en cambio, tiene una finalidad probatoria.
El perito economista debe analizar la documentación disponible, definir una metodología adecuada, realizar los cálculos correspondientes y explicar de forma razonada cómo llega a sus conclusiones.
Por ello, una pericial económica debe permitir responder a preguntas como:
- ¿De dónde procede cada dato utilizado?
- ¿Qué documentación respalda los cálculos?
- ¿Qué metodología se ha aplicado?
El objetivo no es únicamente obtener una cifra, sino poder justificar técnicamente cómo se ha obtenido.
Los tres pilares de un dictamen pericial económico
Para que una pericial financiera pueda utilizarse con solidez dentro de un procedimiento judicial, existen tres elementos especialmente relevantes.
Trazabilidad de los cálculos
Cada cifra incluida en el informe debe poder relacionarse con la documentación analizada.
Facturas, cuentas anuales, extractos bancarios, contratos, modelos fiscales, históricos de ventas o información contable pueden convertirse en la base documental sobre la que se construya el análisis.
De esta forma, los cálculos pueden ser comprobados y reproducidos.
Metodología económica adecuada
La metodología debe adaptarse al objeto concreto de la pericial.
No se analiza de la misma forma un lucro cesante que una valoración empresarial o un contrato financiero.
Dependiendo del procedimiento pueden emplearse metodologías y herramientas como proyecciones financieras, análisis de escenarios, descuento de flujos de caja, múltiplos comparables, análisis de sensibilidad, matemática financiera o análisis contable y patrimonial.
Lo importante es aplicar un criterio adecuado al objeto de la pericial y poder justificarlo técnicamente.
Independencia y objetividad
El perito debe realizar su análisis desde criterios técnicos.
Su función no consiste en defender los intereses económicos de una de las partes, sino en explicar una cuestión técnica al órgano judicial mediante conocimientos especializados.
La objetividad del análisis resulta especialmente importante cuando el perito debe posteriormente responder a las preguntas de los abogados durante la ratificación.
¿En qué procedimientos resulta especialmente importante una pericial financiera?
La intervención de un economista forense puede resultar especialmente relevante cuando el procedimiento exige transformar una situación económica compleja en una cuantificación concreta.
Lucro cesante y daño emergente
Uno de los problemas habituales en la reclamación de daños consiste en demostrar económicamente cuál ha sido el perjuicio.
El daño emergente trata de identificar la pérdida patrimonial efectivamente sufrida.
El lucro cesante, por su parte, pretende cuantificar los beneficios que razonablemente se habrían obtenido de no haberse producido el hecho que origina el perjuicio.
Para ello puede resultar necesario analizar factores como la evolución previa del negocio, los márgenes históricos, la estacionalidad, el comportamiento del sector, los costes o las circunstancias concretas que hayan afectado a la actividad.
El objetivo es diferenciar una expectativa empresarial de una estimación económica técnicamente fundamentada.
Valoración de empresas y conflictos societarios
La valoración empresarial aparece con frecuencia en conflictos entre socios, operaciones societarias, procesos de separación o determinadas reclamaciones mercantiles.
Una de las cuestiones fundamentales consiste en determinar cuál es el valor económico de una sociedad o de una participación empresarial.
Para ello pueden utilizarse distintas metodologías de valoración, como el Descuento de Flujos de Caja (DFC), los múltiplos de empresas comparables o los métodos patrimoniales, entre otras.
En el ámbito pericial, lo fundamental es que los criterios utilizados estén correctamente justificados, documentados y adaptados al objeto concreto del procedimiento.
Litigación bancaria y financiera
La matemática financiera también tiene una presencia creciente dentro de numerosos procedimientos judiciales.
Un dictamen pericial puede resultar necesario para analizar:
- contratos de financiación;
- préstamos y créditos;
- liquidaciones financieras;
- intereses;
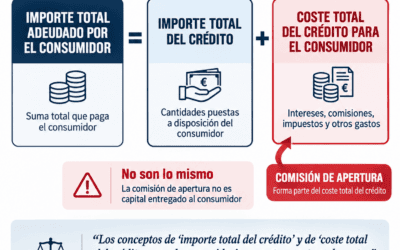
- comisiones;
- cuadros de amortización;
- productos financieros complejos;
- diferencias entre las condiciones contractuales y las cantidades efectivamente cobradas.
En estos procedimientos resulta fundamental reconstruir correctamente las operaciones financieras, verificar los cálculos y exponer los resultados de forma clara y comprensible.
Análisis económico genérico vs dictamen pericial financiero
La diferencia entre ambos enfoques puede apreciarse en varios aspectos fundamentales:
Finalidad
Un análisis económico convencional suele tener una finalidad empresarial o financiera. En cambio, un dictamen pericial financiero tiene como objetivo aportar conocimiento técnico dentro de un procedimiento judicial.
Cálculos
En un análisis económico, los cálculos pueden responder a una finalidad interna o de gestión. En un dictamen pericial financiero, los cálculos deben ser trazables, explicables y reproducibles.
Documentación
Un análisis económico puede apoyarse en información financiera agregada. En una pericial financiera, las conclusiones deben estar respaldadas por la documentación analizada.
Presentación
El análisis económico suele estar orientado a una finalidad empresarial o financiera. El dictamen pericial, en cambio, debe presentar las conclusiones de forma clara y comprensible dentro del procedimiento judicial.
Ratificación judicial
Un análisis económico convencional no está necesariamente preparado para ser defendido ante un tribunal. En un dictamen pericial financiero, el perito debe ser capaz de explicar y defender técnicamente sus conclusiones durante la ratificación judicial.
La importancia de la ratificación del informe pericial
El trabajo del perito no termina cuando entrega el informe.
En muchos procedimientos deberá acudir al juicio para ratificar el dictamen y responder a las preguntas de las partes y del tribunal.
Es en ese momento cuando resulta especialmente importante que todos los cálculos incluidos en el informe tengan una lógica clara.
El perito debe ser capaz de explicar:
- qué documentación ha utilizado;
- qué metodología ha aplicado;
- por qué ha utilizado determinados criterios;
- cuáles son las limitaciones del análisis;
- y cómo se ha obtenido cada una de las conclusiones.
La complejidad matemática no sustituye a la claridad.
Un buen dictamen pericial debe combinar rigor técnico, objetividad y capacidad de explicación.
Pericial económica y financiera en VÍA PERICIAL
En VÍA PERICIAL elaboramos dictámenes periciales económicos y financieros destinados a aportar al procedimiento judicial un análisis técnico objetivo, sólido, trazable y comprensible.
Nuestro trabajo consiste en analizar la documentación económica, contable y financiera del expediente, realizar los cálculos necesarios y transformar esa información en conclusiones técnicamente justificadas que puedan ser comprendidas y contrastadas dentro del procedimiento.
Intervenimos, entre otras materias, en valoración de empresas, cuantificación de lucro cesante y daño económico, conflictos societarios, análisis contable y litigación bancaria y financiera.
Además de la elaboración del dictamen, nuestros peritos economistas pueden intervenir en su ratificación en sede judicial, explicando la metodología, los cálculos y las conclusiones alcanzadas y respondiendo técnicamente a las cuestiones planteadas durante el procedimiento.
Si necesitas valorar la viabilidad de una prueba pericial económica o financiera, en VÍA PERICIAL podemos analizar la documentación del expediente y determinar el enfoque técnico adecuado para el caso.