
La pregunta fundamental que se hacen miles de conductores es: ¿cuánto dinero puedo recuperar por reclamar la financiación de mi coche?
Aunque la cantidad exacta depende del importe prestado y del plazo del crédito, en la gran mayoría de los contratos auditados, la TAE reflejada en el contrato es incorrecta, y por ende, existe viabilidad financiera para proceder a la reclamación.
El camino legal para lograr esta devolución se basa en la falta de transparencia de la TAE, regulada por la Ley 16/2011 de Contratos de Crédito al Consumo y la Directiva Europea 2008/48/CE. Cuando un juez constata mediante un informe pericial económico que la TAE informada no reflejaba el coste real de la operación, declara la nulidad de la cláusula de intereses y condena a la entidad a la restitución íntegra de las cantidades.
A continuación, te explicamos cómo se calcula el importe exacto que puedes recuperar, qué conceptos económicos están incluidos y cómo el dictamen técnico de Vía Pericial fundamenta el fallo judicial a tu favor.
Nulidad de intereses por falta de transparencia
La Tasa Anual Equivalente (TAE) es el elemento clave exigido por la Ley 16/2011 para que el consumidor conozca el precio real del crédito. Cuando una financiera oculta comisiones dentro del contrato, financia seguros de forma automática o utiliza fórmulas matemáticas erróneas, la TAE publicitada deja de reflejar la realidad del préstamo.
Esta distorsión supone una vulneración directa de los deberes de transparencia contractual:
- Efecto de la nulidad: Al no superar el control de transparencia, la cláusula que fija el coste financiero del préstamo queda anulada.
- Obligación de restitución: La entidad financiera únicamente tiene derecho a recuperar el capital estricto destinado a la compra del vehículo. Todo lo pagado por encima de esa cifra debe ser devuelto al consumidor.
¿Cómo calcular la cifra exacta que te deben devolver?
La fórmula matemática que aplican los tribunales para fijar la indemnización tras declarar la nulidad de la cláusula de coste es muy sencilla:
Dinero a Recuperar = Total de Dinero Pagado a la Financiera – Precio Real del Coche (Capital Prestado)
Ejemplo Real de Recálculo Financiero:
- Capital prestado para la compra del coche: 18.000 €
- Total pagado a la financiera tras finalizar las cuotas: 26.500 € (incluye cuotas mensuales, comisiones y seguros financiados)
- Importe a devolver por la entidad: 8.500 € en concepto de intereses y comisiones abusivas, más los intereses legales acumulados desde la fecha de cada cobro.
Desglose de los conceptos económicos recuperables
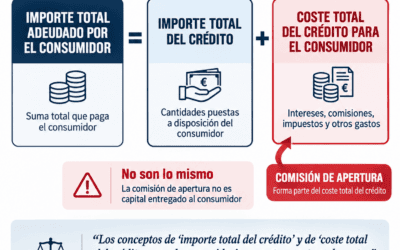
Cuando un informe pericial acredita la falta de transparencia en la TAE, la orden judicial de devolución abarca todos los conceptos que influyeron en la carga financiera del contrato:
- 100% de los intereses ordinarios (TIN / TAE): Se reembolsa la totalidad de los intereses cobrados en cada una de las mensualidades del préstamo.
- Comisiones de apertura o gestión: Devolución integra de las comisiones impuestas en el origen de la operación, así como los intereses generados si fueron incorporadas al capital financiado.
- Primas de seguros vinculados: Recuperación del importe de los seguros de vida, desempleo o protección de pagos si fueron financiados de forma opaca o impuestos sin alternativa de elección.
¿Afecta a la devolución que el coche ya esté pagado o vendido?
No. La acción de restitución derivada de la nulidad por falta de transparencia no caduca por el cumplimiento del contrato.
Tanto si terminaste de abonar la última cuota hace meses o años, como si has vendido el vehículo o lo has entregado en el concesionario como parte de pago para otro coche, el derecho a recuperar los intereses pagados indebidamente se mantiene intacto. La reclamación se dirige contra el pago indebido realizado a la entidad financiera, no contra el vehículo en sí.
El Informe Pericial Económico de Vía Pericial: La prueba clave ante el Juez
Las entidades financieras rechazan de forma sistemática las reclamaciones informales argumentando que el cliente conocía el tipo de interés al firmar. Para vencer esa resistencia y lograr que un juzgado declare la nulidad de los intereses, la falta de transparencia de la TAE debe ser matemáticamente demostrada.
En Vía Pericial elaboramos el dictamen técnico que sirve como prueba de cargo en el procedimiento judicial:
- Auditoría de la TAE: Desmontamos la fórmula financiera aplicada por la entidad y demostramos la divergencia entre la TAE declarada en el contrato y la TAE real ejecutada.
- Análisis detallado del contrato: Analizamos detalladamente todos los conceptos del contrato para verificar los importes e identificar cualquier comisión, seguro o partida aplicada.
- Defensa en Sala: Nuestros economistas peritos respaldan el estudio técnico ante el tribunal para desmontar las alegaciones complejas de la banca.