
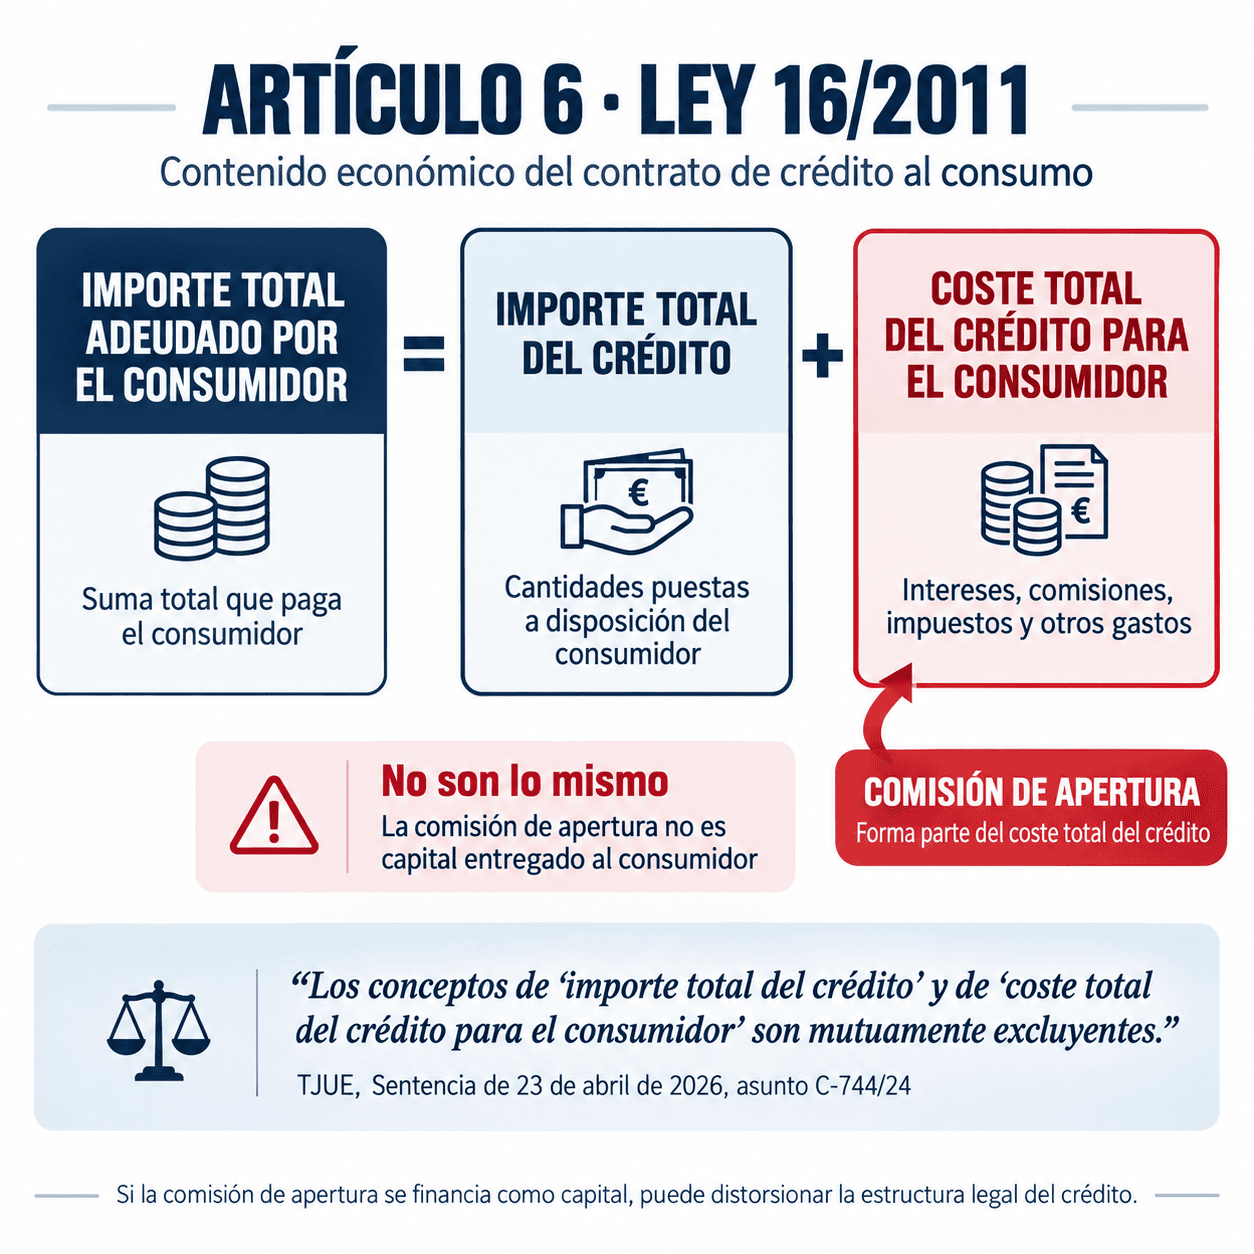
La comisión de apertura es uno de los conceptos más conocidos a la hora de financiar un vehículo. El problema aparece cuando la entidad financiera no se limita a cobrar esa comisión como un coste de la operación, sino que la incorpora al capital financiado y aplica intereses sobre ella.
En los contratos de crédito al consumo, esta práctica plantea un problema muy concreto: una comisión que, por su propia naturaleza, forma parte del coste del crédito no puede tratarse simultáneamente como capital puesto a disposición del consumidor.
Esta distinción se desprende de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, de la Directiva 2008/48/CE y ha sido reforzada recientemente por el Tribunal de Justicia de la Unión Europea (TJUE) en su Sentencia de 23 de abril de 2026, asunto C-744/24, Bank Polska Kasa Opieki.
¿Qué es exactamente la comisión de apertura?
La comisión de apertura es una cantidad que la entidad financiera cobra al consumidor con ocasión de la concesión y formalización del préstamo.
Por tanto, desde el punto de vista económico, no representa dinero que el consumidor recibe para destinarlo libremente a la adquisición del bien financiado. Es un gasto asociado a la propia operación crediticia.
El artículo 6 de la Ley 16/2011: la clave para entender el problema
El artículo 6 de la Ley 16/2011 define el contenido económico de los contratos de crédito al consumo.
La norma establece tres conceptos fundamentales:
- Coste total del crédito para el consumidor: comprende todos los gastos que el consumidor debe pagar en relación con el contrato y que sean conocidos por el prestamista, incluidos expresamente los intereses, las comisiones y los impuestos.
- Importe total del crédito: es el importe máximo o la suma de todas las cantidades efectivamente puestas a disposición del consumidor.
- Importe total adeudado por el consumidor: es la suma del importe total del crédito y del coste total del crédito.
Matemáticamente, la estructura prevista por la ley puede expresarse así:
Importe total adeudado = Importe total del crédito + Coste total del crédito
¿Dónde está entonces el problema al financiar la comisión de apertura?
Supongamos que una persona solicita 10.000 euros para financiar un vehículo y la entidad cobra una comisión de apertura de 400 euros.
Una estructura coherente con las definiciones legales distinguiría:
Importe total del crédito: 10.000 €
Comisión de apertura: 400 €
La comisión forma parte del coste total del crédito.
El problema aparece cuando la entidad hace algo diferente y configura el préstamo sobre 10.400 euros, incorporando los 400 euros de comisión dentro del capital sobre el que posteriormente se calculan las cuotas y los intereses.
En ese supuesto, una cantidad que jurídicamente tiene naturaleza de coste del crédito pasa también a formar parte del importe total del crédito.
Y eso altera la estructura económica prevista por la normativa.
El TJUE lo confirma: un coste no puede estar «en los dos lados»
El Tribunal recuerda expresamente que los conceptos de “importe total del crédito” y “coste total del crédito para el consumidor” son mutuamente excluyentes.
Esto significa que una cantidad no puede clasificarse simultáneamente como capital concedido al consumidor y como coste del propio crédito.
La sentencia señala que, precisamente porque el importe total adeudado es la suma de ambas magnitudes, el importe total del crédito no puede incluir cantidades comprendidas dentro del coste total del crédito para el consumidor.
¿Puede entonces la entidad cobrar una comisión de apertura?
Aquí es importante distinguir dos cuestiones.
Una cosa es la existencia de una comisión de apertura y otra distinta es su financiación y el cobro de intereses sobre ella.
El problema que estamos analizando no consiste simplemente en que en el contrato exista una comisión denominada “comisión de apertura”. La cuestión está en cómo se clasifica económicamente esa comisión y qué tratamiento financiero recibe posteriormente.
Si la comisión constituye un coste que el consumidor debe pagar en relación con el crédito, entra dentro del concepto de coste total del crédito del artículo 6 de la Ley 16/2011.
En consecuencia, no puede convertirse artificialmente en una parte del capital puesto a disposición del consumidor para, posteriormente, aplicarle además el tipo de interés del préstamo.
¿Qué ocurre con la TAE?
La clasificación incorrecta de estos conceptos puede afectar también a la Tasa Anual Equivalente (TAE).
La TAE tiene precisamente la función de expresar de forma anualizada el coste efectivo del crédito y permitir al consumidor comparar distintas ofertas de financiación.
La Directiva 2008/48/CE define la TAE tomando como referencia el coste total del crédito para el consumidor respecto del importe total del crédito.
Por eso es esencial determinar correctamente qué cantidades pertenecen a cada lado de la operación.
Si una comisión que constituye un coste se incorpora indebidamente al importe total del crédito, la base económica sobre la que se presenta y calcula la operación puede quedar distorsionada.
Entonces, ¿es legal financiar la comisión de apertura?
En los contratos sujetos a la normativa de crédito al consumo, no resulta conforme con esta regulación incorporar una comisión o cualquier servicio accesorio obligatorio que forme parte del coste total del crédito al importe total del crédito y cobrar intereses sobre ella como si se tratase de capital puesto a disposición del consumidor.
Por ello, cuando una comisión de apertura se incorpora al capital financiado, resulta necesario analizar el contrato para determinar cómo ha sido clasificada, si ha generado intereses, cómo se ha calculado la TAE y cuál ha sido el impacto económico efectivo para el consumidor.
En VÍA PERICIAL realizamos este análisis desde una perspectiva económico-financiera y pericial, reconstruyendo las magnitudes del contrato y cuantificando, cuando procede, los intereses generados por conceptos que forman parte del coste de la financiación. Por ello, colaboramos con cientos de despachos de abogados por toda España, dando soporte a las demandas con nuestro informe pericial de contrato de financiación de vehículo.